Buchen Sie Ihren Wunschtermin!
Jetzt online Termin vereinbaren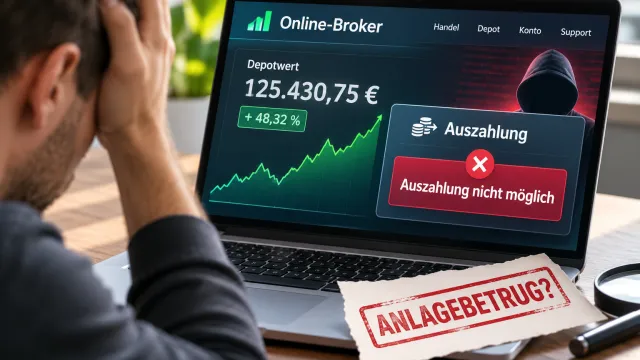
Auf dem Bildschirm wächst das Vermögen, doch auf dem eigenen Bankkonto kommt nichts an. Für Anleger, die über eine Online-Handelsplattform in Aktien, Kryptowährungen oder andere Finanzprodukte investiert haben, kann das zum ernsten Problem werden. Besonders verdächtig wird die Situation, wenn der Anbieter plötzlich zusätzliche Zahlungen verlangt oder eine Auszahlung ohne nachvollziehbare Begründung verhindert.
Hinter solchen Schwierigkeiten kann ein betrügerisches Geschäftsmodell stecken. Allerdings bedeutet eine verweigerte Auszahlung nicht zwangsläufig, dass das investierte Kapital endgültig verloren ist. Je nach Zahlungsweg und Beteiligung weiterer Unternehmen können unterschiedliche rechtliche Ansprüche bestehen.
Online-Broker ermöglichen ihren Kunden normalerweise, die Entwicklung ihrer Anlagen jederzeit nachzuvollziehen. Kontostände, Transaktionen und Kursverläufe werden übersichtlich dargestellt.
Kriminelle Betreiber machen sich genau diese Technik zunutze. Sie schaffen digitale Handelsumgebungen, die seriösen Finanzportalen täuschend ähnlich sehen. Das angezeigte Guthaben muss dabei keineswegs einem tatsächlich vorhandenen Vermögen entsprechen.
Ein vermeintlich erfolgreicher Handel kann vollständig erfunden sein. Anleger sehen steigende Kontostände und treffen auf dieser Grundlage weitere finanzielle Entscheidungen.
Ob tatsächlich Wertpapiere erworben oder Kryptowährungen gehandelt wurden, lässt sich aus einer solchen Bildschirmdarstellung allein nicht erkennen.
Entscheidend ist deshalb nicht, welchen Betrag die Plattform anzeigt, sondern was tatsächlich mit den eingezahlten Geldern geschehen ist.
Nicht jede Verzögerung bei einer Auszahlung ist rechtswidrig. Beispielsweise können berechtigte Sicherheitsprüfungen oder notwendige Identitätsnachweise eine vorübergehende Bearbeitung erklären.
Anders sieht es aus, wenn mehrere auffällige Umstände zusammentreffen:
Auszahlungen werden ohne nachvollziehbare Begründung wiederholt verschoben.
Der Anbieter verlangt zusätzliche Überweisungen, bevor Guthaben freigegeben werden soll.
Ansprechpartner wechseln plötzlich oder sind kaum noch erreichbar.
Zahlungen sollen auf Konten erfolgen, die nicht zum angeblichen Unternehmen gehören.
Vertragsbedingungen werden nachträglich verändert.
Der Kunde erhält keine überprüfbaren Nachweise über ausgeführte Handelsgeschäfte.
Das Unternehmen kann keine nachvollziehbare Erlaubnis für seine erlaubnispflichtigen Finanzdienstleistungen nachweisen.
Besonders problematisch sind Forderungen nach angeblichen Steuern, Sicherheitsleistungen oder Gebühren, die ausschließlich durch eine weitere Einzahlung beglichen werden sollen.
Wer bereits erhebliche Beträge investiert hat, steht möglicherweise unter großem Druck, wenigstens das vorhandene Guthaben zu retten. Gerade diese Situation nutzen Betrüger für zusätzliche Zahlungsforderungen.
Wurde ein Anleger bewusst über die Existenz des Unternehmens, die tatsächliche Verwendung seiner Gelder oder die versprochenen Leistungen getäuscht, kommen verschiedene rechtliche Grundlagen in Betracht.
1. Anfechtung wegen arglistiger Täuschung – § 123 BGB
Wurde ein Vertrag durch vorsätzlich falsche Angaben herbeigeführt, kann eine Anfechtung möglich sein. Bei wirksamer Anfechtung gilt das Rechtsgeschäft grundsätzlich als von Anfang an nichtig (§ 142 BGB).
Bereits erbrachte Zahlungen können dann unter den jeweiligen Voraussetzungen zurückverlangt werden.
2. Rückforderung wegen ungerechtfertigter Bereicherung – § 812 BGB
Wer eine Vermögensleistung ohne wirksamen Rechtsgrund erhält, kann zur Herausgabe verpflichtet sein.
Diese Vorschrift kann insbesondere dann Bedeutung erlangen, wenn sich herausstellt, dass eine vermeintliche vertragliche Grundlage nicht besteht oder wirksam beseitigt wurde.
3. Schadensersatz wegen Betrugs – § 823 Abs. 2 BGB in Verbindung mit § 263 StGB
Der Straftatbestand des Betrugs schützt das Vermögen. Wird durch eine vorsätzliche Täuschung ein finanzieller Schaden verursacht, können neben strafrechtlichen Folgen zivilrechtliche Schadensersatzansprüche entstehen.
4. Vorsätzliche sittenwidrige Schädigung – § 826 BGB
Wird ein Anleger durch ein planmäßiges, besonders verwerfliches Vorgehen vorsätzlich geschädigt, kann auch diese Anspruchsgrundlage einschlägig sein.
Welche Vorschrift im Einzelfall tatsächlich greift, hängt von der nachweisbaren Täuschung, den Vertragsverhältnissen, den Zahlungsempfängern und der jeweiligen Verantwortlichkeit ab.
Diese Frage verdient besondere Aufmerksamkeit. Denn nicht immer lässt sich das investierte Geld unmittelbar vom betrügerischen Anbieter zurückholen.
Zunächst muss unterschieden werden, wie die betreffende Zahlung zustande gekommen ist.
Hat der Anleger die Überweisung selbst vorgenommen und bewusst freigegeben?
Dann liegt grundsätzlich eine autorisierte Zahlung vor. Dass der Anleger über den wirtschaftlichen Zweck der Überweisung getäuscht wurde, führt nicht automatisch zu einem Erstattungsanspruch gegen seine Bank.
Wurde die Zahlung dagegen ohne wirksame Zustimmung ausgelöst?
In diesem Fall kann § 675u BGB greifen. Danach muss der Zahlungsdienstleister bei einem nicht autorisierten Zahlungsvorgang grundsätzlich eine Erstattung vornehmen. Etwaige Einwendungen und Haftungsfragen sind gesondert zu prüfen.
Das kann beispielsweise relevant werden, wenn Täter durch gestohlene Zugangsdaten oder manipulierte Onlinebanking-Vorgänge eigenständig Gelder transferieren.
Auch bei autorisierten Überweisungen ist eine Bankenhaftung allerdings nicht grundsätzlich ausgeschlossen.
Mit Urteil vom 14. Mai 2024 (Az. XI ZR 327/22) hat sich der Bundesgerichtshof mit Warn- und Hinweispflichten im mehrgliedrigen Überweisungsverkehr beschäftigt.
Danach kann der Zahlungsdienstleister des Empfängers unter besonderen Voraussetzungen verpflichtet sein, eine beteiligte Zwischenbank vor einer objektiv erkennbaren Gefährdung der Interessen des Zahlers zu warnen.
Das Urteil begründet keine allgemeine Verpflichtung der Banken, sämtliche Überweisungen auf mögliche Anlagebetrügereien zu kontrollieren.
Es zeigt jedoch, dass bei besonders deutlichen Gefahrenhinweisen eine rechtliche Verantwortlichkeit in Betracht kommen kann.
Bei erheblichen Anlageverlusten kann es deshalb sinnvoll sein, nicht nur den eigentlichen Anbieter, sondern auch die Umstände der Zahlungsabwicklung untersuchen zu lassen.
Die weiteren Handlungsmöglichkeiten hängen wesentlich davon ab, auf welchem Weg das Geld transferiert wurde.
Banküberweisung: Die Bank sollte unverzüglich über den Betrugsverdacht informiert und um einen Überweisungsrückruf gebeten werden. Nach erfolgter Gutschrift besteht allerdings keine Garantie, dass das Geld zurückgeholt werden kann.
Kreditkartenzahlung: Unter bestimmten Voraussetzungen kann ein Chargeback-Verfahren infrage kommen. Dabei sind insbesondere die Regelwerke des jeweiligen Kartensystems und die geltenden Fristen zu beachten.
Kryptowährungen: Blockchain-Transaktionen lassen sich normalerweise nicht einfach rückgängig machen. Unter Umständen können Zahlungsströme jedoch nachvollzogen und beteiligte Kryptodienstleister identifiziert werden. Ob sich daraus konkrete Rückgriffsmöglichkeiten ergeben, muss gesondert geprüft werden.
Neben unmittelbaren Rückforderungsansprüchen kann zudem ein Vorgehen gegen identifizierbare Zahlungsempfänger oder weitere Verantwortliche in Betracht kommen.
Nicht jede Person, über deren Konto Geld geflossen ist, haftet automatisch. Dafür müssen jeweils die gesetzlichen Voraussetzungen erfüllt sein.
Besteht der Verdacht eines Anlagebetrugs, sollte eine Strafanzeige in Betracht gezogen werden.
Ermittlungsbehörden können Zahlungswege untersuchen, Konten identifizieren und unter bestimmten Voraussetzungen Vermögenswerte sichern.
Eine Strafanzeige führt aber nicht automatisch dazu, dass Geschädigte ihre Einzahlungen zurückerhalten.
Deshalb kann es erforderlich sein, parallel zivilrechtliche Ansprüche zu prüfen und durchzusetzen. Dabei kommt es insbesondere darauf an, wer als Anspruchsgegner identifiziert werden kann und ob dort noch verwertbares Vermögen vorhanden ist.
Gerade bei digitalen Anlagegeschäften verschwinden wichtige Informationen manchmal sehr schnell.
Betroffene sollten deshalb möglichst frühzeitig folgende Unterlagen sichern:
Überweisungsnachweise und Kontoauszüge
Zahlungsdaten einschließlich IBAN und Empfängernamen
Vertragsunterlagen und Geschäftsbedingungen
Screenshots der Handelsplattform
Nachweise über angezeigte Guthaben und beantragte Auszahlungen
E-Mails, Messenger-Nachrichten und Gesprächsnotizen
Internetadressen und Kontaktdaten der Verantwortlichen
Wurde auf Veranlassung des vermeintlichen Brokers eine Fernwartungssoftware installiert, sollten außerdem Zugänge gesichert, Passwörter geändert und betroffene Geräte überprüft werden.
Besondere Vorsicht ist auch geboten, wenn sich später angebliche Ermittler oder Rückholunternehmen melden, die gegen eine Vorauszahlung eine sichere Erstattung versprechen. Dahinter kann sich ein weiterer Betrugsversuch verbergen.
Wer nach einer Online-Geldanlage nicht mehr über seine Einzahlungen verfügen kann, sollte die Situation rechtlich überprüfen lassen.
Die Anwaltskanzlei Lenné in Leverkusen unterstützt Verbraucher bei Streitigkeiten im Bankrecht, bei betrügerischen Zahlungsvorgängen und bei der Prüfung möglicher Rückforderungs- und Schadensersatzansprüche.
Wir untersuchen die vorhandenen Unterlagen, bewerten mögliche Anspruchsgrundlagen und prüfen, gegen welche Beteiligten ein rechtliches Vorgehen sinnvoll erscheint.
Dabei berücksichtigen wir sowohl die rechtlichen Erfolgsaussichten als auch die praktische Frage, ob eine Forderung durchgesetzt werden kann.
Sie haben bei einer Online-Handelsplattform Geld eingezahlt und erhalten keine Auszahlung?
Nutzen Sie unsere kostenfreie telefonische Ersteinschätzung. Wir besprechen mit Ihnen, welche rechtlichen Möglichkeiten in Ihrer individuellen Situation bestehen.
Verpassen Sie nicht unseren kostenlosen Newsletter.
Eine zeitweilige Verzögerung kann unter bestimmten Voraussetzungen gerechtfertigt sein. Werden allerdings ständig neue Gebühren verlangt oder Auszahlungen ohne nachvollziehbaren Grund verhindert, sollten Anleger das Geschäftsmodell überprüfen lassen.
Möglicherweise. Entscheidend sind die Umstände der Täuschung, der Zahlungsweg sowie die Identifizierbarkeit und Zahlungsfähigkeit der Verantwortlichen. Eine erfolgreiche Rückforderung kann nicht garantiert werden.
Nicht automatisch. Bei selbst autorisierten Zahlungen bestehen andere rechtliche Voraussetzungen als bei nicht autorisierten Überweisungen. Unter besonderen Umständen kommen auch Schadensersatzansprüche wegen verletzter Bankpflichten in Betracht.
Ohne eine unabhängige Überprüfung sollten keine zusätzlichen Zahlungen geleistet werden. Vorab verlangte Steuern, Freischaltungsgebühren oder Sicherheitsleistungen sind typische Warnzeichen bei betrügerischen Handelsplattformen.
Grundsätzlich können auch grenzüberschreitende Sachverhalte rechtlich verfolgt werden. Dabei sind unter anderem die Identität des Vertragspartners, das anwendbare Recht, die internationale Zuständigkeit und die tatsächliche Vollstreckbarkeit zu prüfen.

Rechtsanwalt aus der Anwaltskanzlei Lenné.
Rechtsanwalt Guido Lenné ist auch Fachanwalt für Bank- und Kapitalmarktrecht.
Wir helfen Ihnen gerne! Kontaktieren Sie uns. Oder vereinbaren Sie hier online einen Termin für eine telefonische kostenfreie Erstberatung.